文 |无羽[浮云]
本文为深度观点解读,仅供交流学习
一串沉甸甸的钥匙,见证过无数家庭的热切期望与深夜纠结。在过去的十几年里,买房、持房、传承房产,曾经是许多中国家庭最安心的“底气”。
可如今,当那串钥匙被再次拿起,许多人不得不扪心自问:老一套房子的实际价值还有多少?未来,我们该如何守护好自己的“住房财富”?
这样的变化,是否意味着大多数家庭都要迎来一场毫无避让余地的考验?
住房财富的虚实之间
过去很长一段时间,买房是不少家庭获取安全感的重要方式。
银行存款收益微薄,股市波动风险大,房产看得见摸得着、持续涨价,成为大众首选的财富载体,一度被视作稳增值的理财方式。
央行 2019 年调查显示,超四成城镇家庭拥有两套及以上住房。其中很多二套房、三套房,都是普通工薪家庭咬牙在郊区或三四线城市购置,或是预备养老,或是留给子女,想多一份保障。
然而时代环境已经改变。我国人口增速见顶,连续多年人口负增长,60 岁以上人口突破 3 亿,青年购房刚需持续收缩。新房供给充足,买房需求却不断减少。
一线城市依靠持续的人口流入,尚有需求支撑,房价抗跌性相对更强;但多数三四线城市房价看似止跌,实则缺少真实买家,人口持续外流,部分区域出现类似鹤岗的低价房源。
不少地方房价大幅回落:曾经万元每平的普通新房,如今跌至七八千,偏远楼盘更低;部分中西部县城房价更是从近万元跌到两三千,二手房挂牌量大增,却少有人接手。
很多人信奉的买房稳赚逻辑被打破,大家慢慢意识到,房产账面估值,不等于能够顺利变现。
现在楼市转为买方市场,买家挑选标准严苛,地段、学区、物业、楼层都会仔细考量。不少家庭早年入手的多套房产,本身位置偏僻、配套不足、房龄偏老,即便主动降价,看房者依旧寥寥。
开发商不断推出低首付、赠送配套等促销活动,只为回笼资金。各地陆续出台旧房收购、以旧换新、收购存量房改保障房等政策,但收购评估价普遍低于业主的心理预期。
这就给计划靠房产养老的家庭出了难题:房子握在手里,却很难变现。不少老人名下房产账面价值很高,可一旦急需用钱,很难快速换成现金流,原本设想的养老本钱难以发挥作用。
除变现困难外,持有房产本身还伴随着物业费、维修成本等持续开支,进一步加重家庭负担。
曾经被视作安全资产的多套住房,如今面临变现难、流动性差、持有有成本的多重困境,如何跨过这些难题,是当下许多持有多套房的家庭需要直面的现实问题。到底这一道道坎能如何跨越?
房产包袱的隐形成本
谈到房产,不少人习惯性地把买房款视为“全部成本”。实际情况远不是如此。
持有一套房需要负担的支出往往被多数人低估。物业费、取暖费,哪怕一年四季无人居住,固定费用一分都不能少。
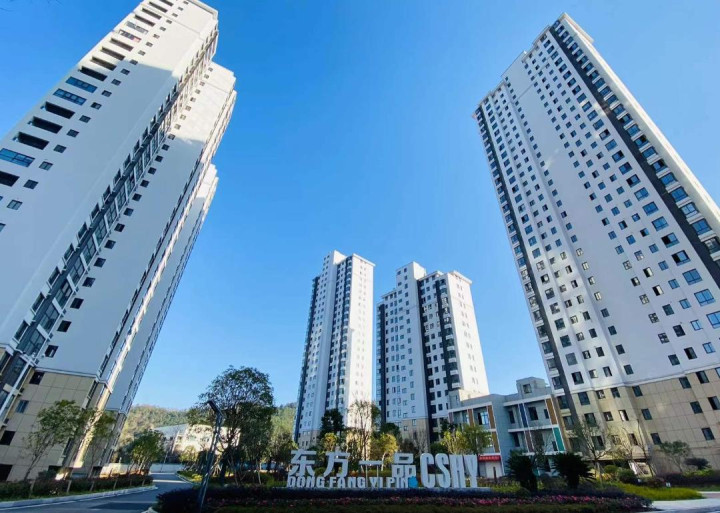
普通住房一年下来几千元,面积大的或高档小区费用更高。看得出来,房屋本身的持有成本,是静悄悄但却不容忽视的“隐形账单”。
除了上述常规费用,还有一个鲜有人关注但却愈发尖锐的现实:房屋建筑寿命和维修难题。土地使用权70年,看似绰绰有余,可建筑本身大多只有五十年寿命,管线管道不到二十年,很多老旧小区的固定财产,其实早就“走到头了”。
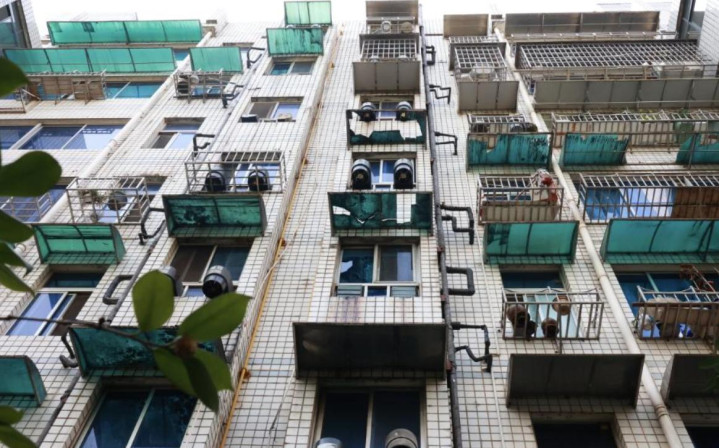
真正能舒适居住的实际周期远短于预期。更为人忧心的是,维护房屋的各项费用常常并非“一锤子买卖”。小区住户本就不多,分摊下来的电梯、屋顶、供暖等大修费用惊人。
一旦开发商“人去楼空”,物业与开发商互不归属,遇到大修,物业只认基础管理职责,业主还得自掏腰包。
有的朋友可能还记得前几年长沙新交付的精装房,业主发现承重梁开裂、钢筋裸露,最终只能靠拉锯维权。即便开发商、监理验收都签字通过,质量风险依旧无法完全规避。
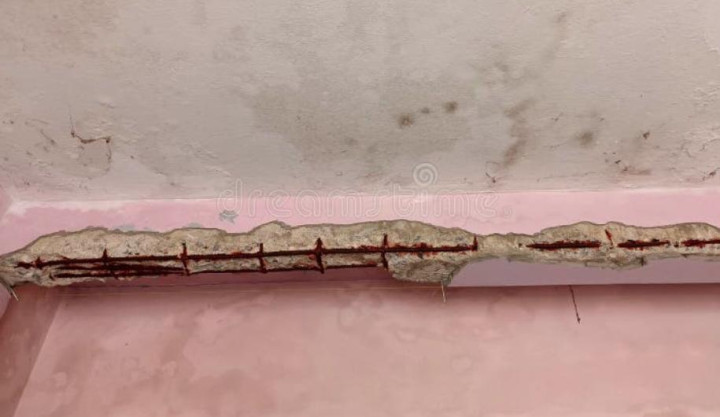
今天人们讨论更多的是烂尾、交房延期的话题,但不少人已经预警,接下来五到十年,国内老旧住宅的建筑质量问题、维修困境,将成为更大范围的社会关注点。
有的老旧小区维修专项资金早已见底,住建部门也在尝试“房屋体检”和“房屋养老金”新模式。加装电梯、改造管网、硬件翻新,政府会承担主要部分,经常还需要业主二次分摊费用。
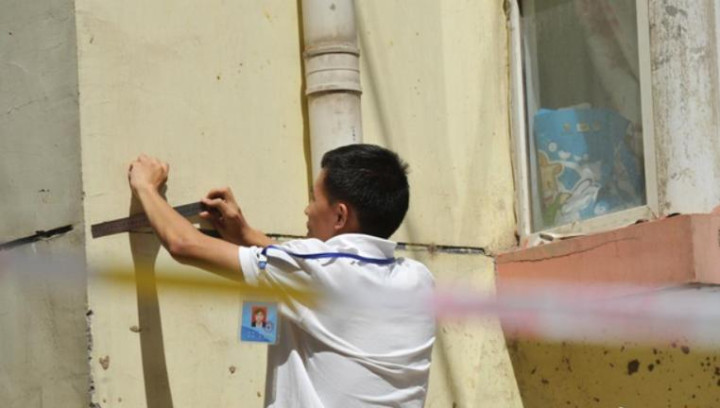
与此同时,如果选择出租获得收入,需要面对多地租金不升反降、物业维修扣除后年收益甚至不及银行定期的现实。
房产持有不仅“账面贬值”,还会带来持续的实际经济负担。不光养不起成本,更要面对未来维修无法分摊、政策变动、房屋空置等多重压力。复杂的情况让不少家庭陷入观望与无力,越发明白“只买房而不懂持房”的短视。
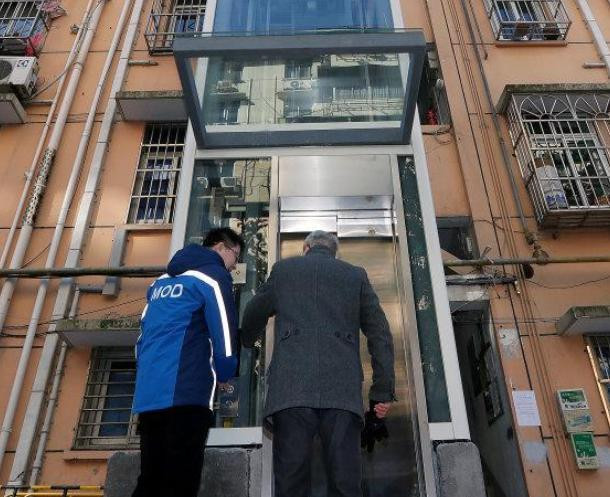
当前这种包袱型物业,会否成为越来越多人的负累?
住房传承与家庭选择
买房时拼尽全力,最后悄然演变成家庭无法回避的纠结。过去房子作为财富的象征,总让人觉得多多益善。而现实却让人慢慢明白,房产传承在今天已经进入“撞墙期”。
当下五六十岁的父母,经历过独生子女政策,一对年轻夫妻,往往身后是双方老人留下的三到四套房产。孩子们大多在城市安家落户,选择在外地发展,少有人愿意回老家生活。
那些继承到的房子要么卖不出价,要么出租困难,每年还要持续交物业、修缮的各项费用,渐渐成了“甜蜜的负担”。
有的年轻人形容老家房产像一座包袱,既搬不掉又扔不得,市场也没有常态买家,房产处置变得毫无自主性。
细究根源,不只是供大于求导致的冷遇。当前人均住房面积已经接近日、韩这样发达国家水平,城市人口见顶后的流失、家庭结构的新变化、信心的不足和资金链的紧张,实则形成多重失衡,使得房产“增值梦”难以为继。
对于养老,尽管“以房养老”保险试点已经超过十年,实际参与人数却少得可怜。老人普遍更愿意留房给子女,即便急需用钱,等到最后变现往往错失良机。
继承手续涉及繁琐的过户流程,大家庭还面临分房纠纷。在司法领域,房产相关继承案件历年来都是高发。现实中,很多手里有多套房产的家庭要面对的难题远比购房时设想的复杂。
除了“传给谁”“怎么分”“如何卖”“怎么养”,还涉及后代是否愿意承接低流动性、高固定成本的资产包袱。
受人口与市场变迁影响,三四线城市新房库存去化周期超20个月,短期内背负了“去库存、改造、提升”的城市发展重任。房价止跌实际正预示着交易冰封,持有这些房产,意义越来越模糊。
房子本该拿来居住,却不该成为一生的牢笼,“买房是为居住而非投资”的新观念逐渐形成新的社会共识。
不同年龄段、不同家庭,对待多套房产与城市住房的选择各不相同。年轻人更注重实际体验与流动性,愿意选择租赁而非财务负担沉重的买房方案,婚房观念逐渐发生变化。
手头有多套房产的家庭,则更应主动谋划,提前盘点持有资产,老旧、空置、地段偏远的房源更要趁早处理,不必总揣着对过去“高价时代”的念想,主动适应现实才能减少未来风险。
城市住房格局在不断调整,个人与家庭的资产配置与观念也在悄然转向。在住房“财富”转型的阶段,决策的主动与提前,无疑会对未来的生活方式产生深刻影响。
究竟,城市未来的住房市场格局会怎样演变?
小结
住房曾是中国家庭财富的“压舱石”,但时代改变了住房的功能与意义。不管是变卖的难题,持有负担,还是传承困境,都需要个人和家庭在新的经济周期下做出理性选择。
把房子牢牢当作“居住的本分”,用发展的眼光盘活手中的资源,中国家庭自会在变局中找到属于自己的稳健之道。
恒瑞行配资提示:文章来自网络,不代表本站观点。